这个暑假,耶鲁创投俱乐部和宾大创投俱乐部先后带队来到峰瑞交流。丰叔和投资同事们与两波对创投感兴趣的年轻人各聊了一上午。
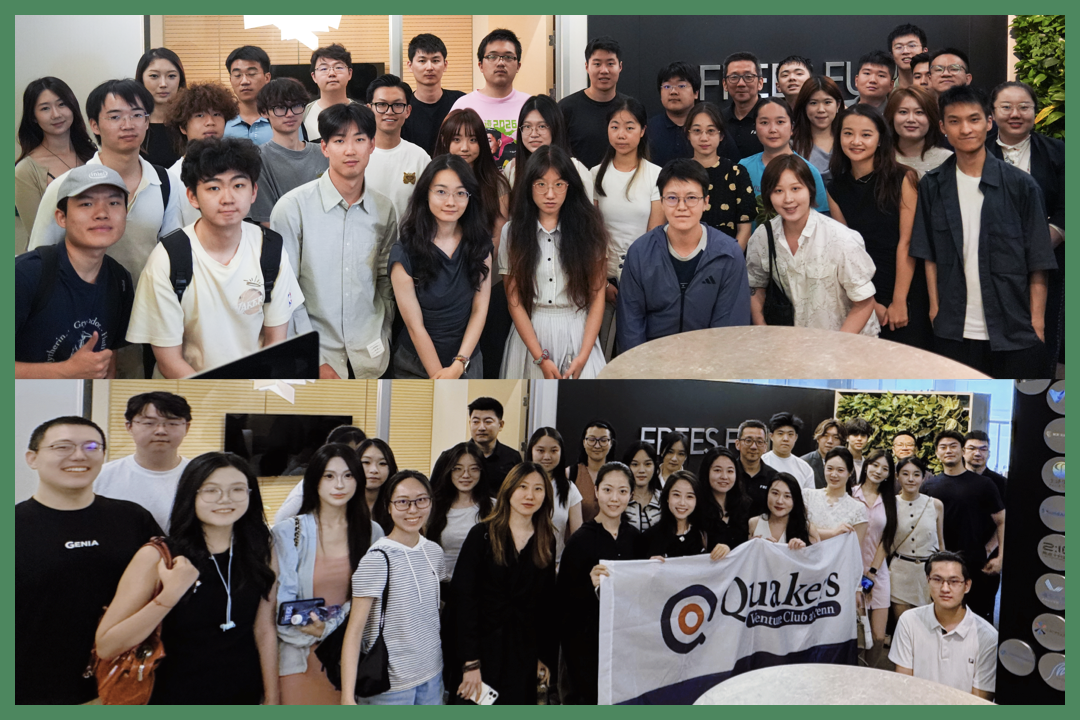
这样的交流已持续了几年,我们乐在其中。因为我们过往投资的创始人中,过半有海外学习或工作经历,我们希望能够尽早认识并支持更多海外华人回国创业。
每次见面,流程都很简单,大家围坐一圈,简单自我介绍,就进入对话环节。话题天马行空,从宏观形势到 AI、能源、生物医药、出海,再到创业的起心动念。
把两次交流放在一起,我们发现,身处海外的年轻人有很多共同关心的问题:技术会往哪里走,中国和美国各自还有什么机会,什么行业值得创业,自己该把未来押注在哪里。
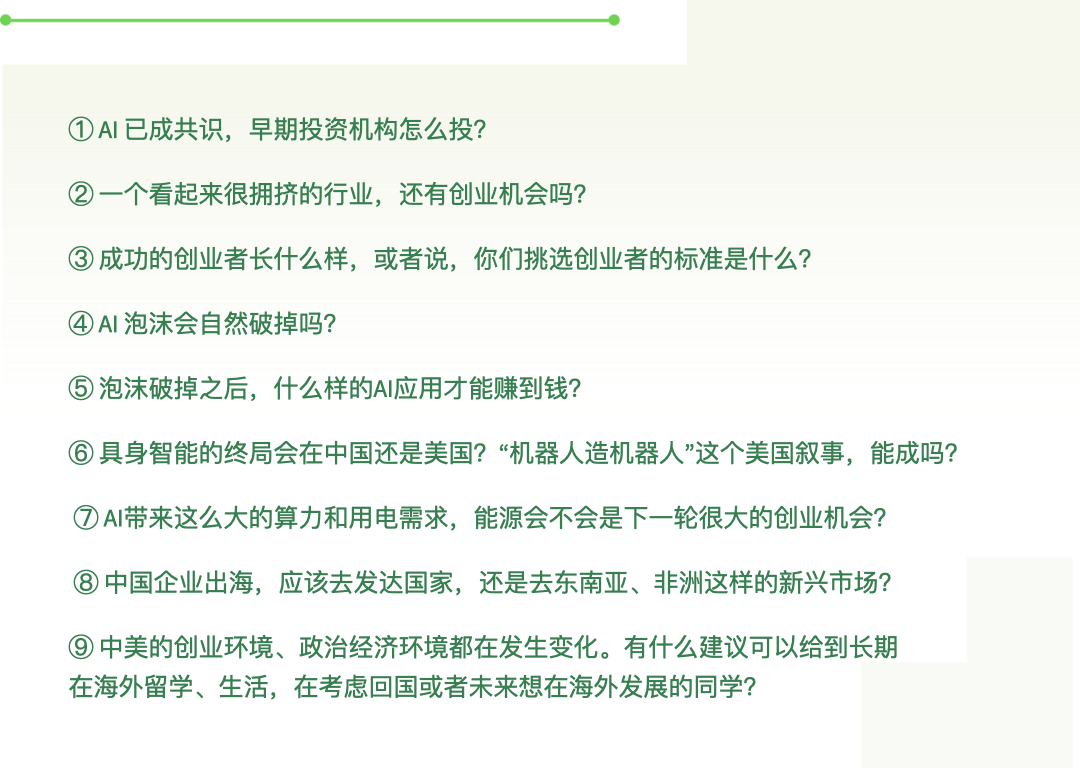
这些问题没有标准答案,我们只是把看到的公司、产业和周期变化一一摊开,希望能提供一种看问题的角度。
我们做早期投资,基本上是顺着技术周期往下看。新技术刚出来时,我们找不同类型的 0 到 1,看的是技术本身;到第二阶段,我们找的是这项技术最可能改变什么、哪里会发生最大的变化;再往后,就找泡沫下去以后什么场景真的用得上技术,看谁能把技术变成实际效率和商业价值。每个阶段投的其实不是同一件事。
所以做早期投资有一件事特别重要,就是 Identify the change,你到底有没有找到一个真正大的变化。如果是个小变化,托举不了太多新公司。做投资有句话,宁可蹲在一个金矿边上随便捡两块金子,也别低头在马路上捡钢蹦儿。 也有人说,早期投资就是投人,这句话百分之一百正确,没有任何争议。但在所有人都投人的情况下,谁能赚到钱主要取决于谁投对了大变化。一家公司的成功,大概六到七成取决于市场贝塔(Beta),剩下的三四成才看自身的阿尔法(Alpha):Beta 决定你的发展基数有多大,Alpha 决定你在同赛道里能不能活下来、排第几。 如果在一个增长偏线性、竞争又激烈的赛道里创业,可能拼尽全力才比别人进步 1%,而这 1% 还很容易被有资金、人才、渠道和供应链优势的大公司追平。创业公司的机会,往往来自一个产业突然发生巨变:竞争规则变了,过去的优势会被重新计算,这时候小公司更可能找到位置。
真正值得创业公司去抓的时机,往往是产业突然拐弯的时候。 比如汽车,如果一直沿着燃油发动机技术来发展,中国企业要追赶宝马、奔驰上百年的工程积累很难;但从燃油发动机转向电机以后,产业拐了一次弯,原来的积累没那么重要了,中国在电机、制造业、硬件供应链上的能力反而能接上来,竞争局面就变了。手机从功能机到智能手机,生物医药从小分子药到大分子药,再到基因细胞治疗、AlphaFold 和 AI for Science,都是类似的拐弯。 所以看创业机会,最重要的不是“这个行业够不够大”,而是它有没有拐弯——只要拐弯足够大,巨头要转身也不容易,新公司反倒有机会。 但对投资机构来说,光看到拐弯还不够,还有一个时点问题。我们希望比市场早一点,能判断什么将要发生,而不是只看什么已经发生;是稍微ahead of time,但不能太早,要等十年、二十年才兑现同样不合适。翻译成投资的话就是:要在它还不热的时候投,但不能因为它不热就投——你敢投,是因为你知道它为什么以后会热。 所以我们大部分投资,是先判断变化在哪里,再判断变化大概什么时候发生。方向已经很热,通常意味着共识已形成;完全没人关注,也不代表值得投。 真正难的是在共识形成之前,找到那个正在发生、但还没被充分定价的变化。当然早期投资也有 random 的成分:有时创业者做的方向不一定是我们推演过的,但人好、事情有意思,也会愿意试一下。
如果只看人本身,可能跟有些人想的不太一样。对我们来说,最重要的是:他为什么要做这件事。 投资人通常是先看到变化再去找公司;创业者则不一样。他们往往在自己熟悉的领域里先直觉地感受到一些机会,或者相信了今天大多数人还不相信的未来,所以决定去做。他看到变化,更多是从经验里感受出来的,而不是推出来的。 这也是为什么“初心”重要。跟风创业也不是不行,每一波里都有 late mover,出来晚但聚集资源的能力特别强,一样能做起来;只是对投资人来说,跟风的人更难挑。我们更希望看到:在所有做同一件事的人里,他是那个最想做的,而且不是因为别人都做了他才想做。 这个为什么重要?因为创业本质上是一场长跑。那些最后成功的人,中间几乎都经历过若干次很绝望的阶段:公司快不行了、看不到出路,或者必须做艰难取舍。如果出发时的原因不够坚定,很容易在某个阶段就妥协,甚至算了。 其次是聪明和能力匹配。真正能把公司做出来的人肯定要够聪明,但不需要是最聪明的那个,top 15% 就行,不必非得 top 1%;同样重要的是能力和事情匹配,过去的专业、经验最好能对现在做的事有帮助——你一直做芯片突然去做制药,难度就很大。 第三是性格和判断力。真正做成事的人,既不会什么都不听,也不会别人说什么都听。他们能听得进意见,但会自己判断该采纳多少。 所以按顺序,我会看三件事:为什么创业、能力和事情是否匹配、心态是否开放且不盲从。很多时候,真正值得走的大路反而人不多,小路上才最容易人声鼎沸。我们想找的,是在大多数人还没拥挤过去时,就已经因为自己的判断开始往前走的人。
只要它叫泡沫,就没有不破的。但泡沫破了不一定是坏事。泡沫还在时,大家更关注故事;泡沫破了以后,才会真正关注应用,开始看谁能拿这个技术赚到钱、真正从消费者或企业手里收到钱。 互联网就是典型例子。泡沫破掉后,回头看当时上市公司讲的很多商业逻辑——线上购物、数字社交、在线服务,后来其实都兑现了,只是把它们做成的不一定是当初制造泡沫的公司。 大的技术发展本来就会经历很多轮周期:技术创新时市场放大想象力、形成 hype,其实是在奖励技术创新;泡沫破掉后噪音被消掉,市场开始看谁真能把技术用起来,进而推动应用的发展。 所以,如果认为这一轮 AI 泡沫正在接近尾声,投资逻辑也该变:更多的去投能拿 AI 真正去落地应用并赚钱的公司,而不是只拿 AI 继续讲故事的公司。
一个简单的判断方法,就是假定未来每一个 token 都要算账:谁使用 token 之后创造的价值高于 token 成本,谁才真正用得起 AI。 大模型和搜索引擎不太一样。搜索引擎背后是一个静态数据库,query 进来去检索、再呈现;大模型你每问一次它都要把问题放进模型里重新计算再生成答案,哪怕模型已冻结、只做推理,每次互动也都要计算,所以每次都有成本。 在 ToC 端,现在大家还没有特别感受到,是因为有人在后面补贴。一旦补贴减少、所有 token 都要算账,用户行为一定会变:你今天很自然地把 AI 当搜索引擎用,但如果你每问一次都要付钱,还会不会什么都拿去问?肯定有一部分需求会消失。 关键问题就变成:什么样的需求值得花这个钱?要么让他用 AI 的成本低到没感觉,要么功能价值明显高于 token 费用。像金融这类高价值任务,模型能快速帮你完成原本要几十分钟、几小时才能做完的事,你多半愿意付钱;如果只是完成一个价值很低的动作,token 再便宜也可能是负担。 在 ToB 场景,我更看好几类基础条件已具备的公司:原来就有数据积累(专有壁垒)、原来就有客户(不必重建整套销售关系)、本身已有数字化的业务流。这样 AI 加进去能直接体现为降本或增效,才容易真正用起来。 再往后还有一个变化。过去几年大家一直在比基础模型能做什么、参数多少、能力边界扩得多快;当模型能力差距开始缩小,token 越来越像标准化云服务,智能本身越来越商品化,真正拉开差距的,会变成谁能用更低的成本提供足够好的智能。
我们大概三年前开始有具身智能这个投资主题,当时一个很重要的判断是:如果一项新技术恰好需要和复杂的硬件产业链结合,最后变成一个新的科技产品,中国通常比较有优势。 看过去的例子:无人机需要飞控、图传、传感器和精密制造能力;智能汽车既有电池、整车制造,也有毫米波雷达、激光雷达、视觉传感器、AI 芯片等等。机器人也符合这个逻辑,所以我们当时判断要投:这是中国有积累、也擅长,且过去反复证明能做到全球领先的一类事。 对于“机器人造机器人”这个美国叙事,还是需要回到:你得先有机器人。 今天机器人面临的挑战,不是能不能做出一个人形,而是很多落地过程中的控制和决策问题没解决好,把 demo 做出来不等于真正能干活。世界模型也好、生成高维数据也好,本质上都指向同一件事:今天的机器人还不够智能。 假设这一轮机器人的热度开始下降,所有公司都要回答一个更现实的问题:我的机器人怎么赚钱? 一旦要求赚钱,它就必须进入真实场景,只有在商业场景里活下来,技术才会进入下一轮迭代。到那时竞争重点会变成:谁的应用更多、场景更多、数据更多、成本更低。 把这几条放在一起,中国优势明显——具身智能下半场的竞争,已经不只是比谁先做出机器人,而是比谁能让机器人进入足够多的真实场景,并用数据和成本优势推动技术继续进化。
新能源肯定已经不是 0 到 1 的阶段了,但 AI 把能源问题重新推到了非常重要的位置。 我以前讲能源会用一个“能源和能源转换器”的框架:历史上每一次当新的能源和新的能源转换器被一个国家较好地掌握,都可能改变它的产业能力和国际竞争力。 打个比方,马既是能源使用者又是转换器,它是欧亚大陆古代强权的重要工具之一;英国靠煤和蒸汽机一度做到了生产力领先;美国很重要的一段产业优势则来自石油和内燃机。 站在今天往未来看,主要有两条路。一条路是继续提高利用太阳能的能力,包括风光水电,对应的能源转换器是电机、电网,本质上都是更高效地收集、转换、使用能源;另一条更远的路线是可控核聚变,相当于人类自己造了一个太阳。 我的判断是技术发展有次序:我们可能要先学会更好地利用太阳,再变成太阳。这不是说可控核聚变不重要,而是前一条路可能还有大量事情没做完。
我们先看中国企业在国内到底形成了什么竞争能力。过去一段时间,很多行业竞争都非常残酷,把价格压到很低、利润也不一定好,却把供应链、产品迭代和组织效率都卷了出来。
在国内不挣钱,卷完效率再在出海中获利,这可能是理解今天很多中国企业出海的一个起点。 出海大概分两个方向。一类是中国已经卷出的新技术或中高附加值新物种,比如 AI 硬件、新能源车、智能硬件,有机会直接去发达国家;另一类是偏中等附加值、核心竞争力来自供应链极高效率的传统产品,更适合去发展阶段小于等于中国的新兴市场,比如东盟或“一带一路”市场。 这里有一个我也有点诧异的观察。原以为国内价格已经卷成这样,到支付能力低一些的东南亚只能卖得更便宜;但有些企业的反馈不是这样——一些在中国很日常的消费品,到东南亚反而被看成有品牌属性的商品,有点像 2003 到 2010 年的中国:当时很多海外品牌在中国卖得比本土贵,消费者仍愿意“够着买”,现在一些中国品牌到新兴市场也是如此。 所以,出海不能笼统地问“海外有没有市场” “该去欧美还是东南亚”,更重要的是先回答:你在国内到底卷出了什么能力?是技术和产品创新,那有机会去更成熟的市场;是极致的供应链效率,那么在新兴市场里会有优势。
我先不直接回答“要不要回来”。从中美跨境投资的角度看,两边已经经历了几个阶段:科技战、贸易战大概从 2017、2018 年开始,前面割裂得比较快;2021 年回国的人比较多,2022 年下半年到 2024 年初不回国的多, 2024、2025 年起回国的又变多。但我们不能只看短期的人员流动,还是要先看技术和产业本身发生了什么。 历史上的技术发展大致都经历三个阶段:原创技术周期,从 0 到 1;然后大家开始赋予它应用端的想象力,去想它最后可能最大地改变什么;最后才逐渐普及,在各行各业产生大量应用。 拿这一轮 AI 来说,2022 年底到 2025 年初,中美市场最关注的都是基础模型,是典型的 0 到 1。到应用想象阶段,两边出现了差异:美国的产业数字化程度高,很自然往各种 Agent 方向走,从 coding agent 到各种数字化场景里的 Agent;中国有更长的制造业和硬件产业链,大模型更容易跟芯片和传感器、硬件、具身智能结合。不是说美国没有机器人、中国没有Agent,只是两边最容易长出来的应用不同。第三个阶段其实还没真正到来——今天除了 coding 和少数数字化程度很高的企业,大部分行业还没大规模把 AI 用进实际生产。 所以,海外年轻人到底该去哪里,很难只从“中国还是美国”来回答。还是要看你想做的事情处在哪个技术阶段、产业下一步往哪走,以及你的能力在哪种产业环境里更容易发挥价值。
:https://mp.weixin.qq.com/s?__biz=MzIzMDAzMTgzOA==&mid=2650862724&idx=1&sn=c6c91bbad6ce60ef363184ea0ea10d89&scene=21#wechat_redirect
:https://mp.weixin.qq.com/s?__biz=MzIzMDAzMTgzOA==&mid=2650862334&idx=1&sn=12e395d3c71a274ae24328e4e0d502e0&scene=21#wechat_redirect
:https://mp.weixin.qq.com/s?__biz=MzIzMDAzMTgzOA==&mid=2650861835&idx=1&sn=4fc0f7a6fbe31d92e37e3ffec4d42e8d&scene=21#wechat_redirect

 Scan to open this article